Comparer deux prestations identiques
Demandez un devis pour la même taille, la même matière et la même finition que celles envisagées en atelier. Précisez le nombre de versions, les quantités par version, la livraison et le conditionnement. Un prix pour une seule grande série n’est pas comparable à votre production de dix parfums en petits lots.
Comparez aussi le service reçu. Des étiquettes livrées prêtes à poser économisent certaines tâches de préparation et d’impression, mais ne posent pas les étiquettes sur vos flacons. Votre machine peut faciliter une modification de lot sans attendre une livraison, mais elle demande un poste, un logiciel et des consommables. Écrivez ce que chaque option inclut pour éviter de déplacer une dépense hors du tableau.
Gardez le même traitement de la TVA pour les deux budgets. Un professionnel qui raisonne hors taxes ne doit pas comparer ce budget à une offre grand public TTC. La livraison, les frais de fichier et les minimums de commande doivent être inclus de façon cohérente. Un montant « à partir de » peut correspondre à une quantité ou à une finition différentes.
| Poste | Impression en atelier | Commande chez un imprimeur |
|---|---|---|
| Frais fixes | Machine, installation, logiciel, service selon contrat | Préparation ou frais de fichier selon le devis |
| Dépenses variables | Supports, encres, essais, entretien lié à la production | Étiquettes facturées, options et livraison |
| Travail | Réglage, impression, contrôle et pose | Commande, réception, contrôle et pose |
| Versions | Changements de fichiers et de rouleaux | Quantités minimales et frais par version éventuels |
| Stock perdu | Rouleaux et sorties devenus inutiles | Étiquettes commandées puis inutilisées |
Les frais fixes de votre atelier
Répartissez le matériel et les services fixes sur une période choisie pour votre comparaison. Indiquez cette période explicitement ; elle n’est pas une durée de vie garantie ni une règle comptable applicable à tous. Ajoutez les éventuels logiciels, la mise en service et le contrat d’assistance retenu. N’utilisez pas un pourcentage de maintenance inventé pour remplir une case.
Pour une machine déjà possédée, distinguez le coût d’un nouvel investissement du coût d’usage immédiat. Les deux répondent à des questions différentes : faut-il acheter maintenant, ou faut-il utiliser ce que l’on possède ? Un appareil ancien sans coût d’achat supplémentaire peut malgré tout demander des consommables chers ou un temps de préparation important.
La souplesse de l’impression à la demande a une valeur si les fichiers changent souvent. Ne la transformez pas en économie automatique : décrivez le service, le délai évité et, si vous pouvez le mesurer, le coût de ce délai. Un retour sur investissement sans dépenses et revenus vérifiés reste une promesse, pas un calcul.
Compter les étiquettes utilisables
Le coût du rouleau doit être rapporté aux étiquettes utilisables, pas au nombre théorique imprimé. Les essais de positionnement, les changements de support et les défauts consomment de la matière. Une erreur de texte peut rendre un lot entier inutilisable même si chaque sortie est techniquement propre.
Pour l’encre, utilisez une estimation liée à votre fichier ou des mesures de consommation réellement recueillies. La couverture, la définition, les nettoyages et les changements de séries influencent le résultat. Une valeur annoncée pour une petite étiquette peu couverte ne peut pas être recopiée pour un visuel pleine surface de grand format.
Conservez un relevé de quelques séries : quantité demandée, quantité sortie, rejets et consommables employés. La mesure de votre atelier devient progressivement plus fiable. En attendant, utilisez une fourchette prudente avec des hypothèses visibles, puis testez si la conclusion change quand le coût variable augmente.
Votre temps a aussi un coût
Chronométrez le travail qui diffère entre les deux options. La conception et la pose peuvent exister dans les deux méthodes ; les compter deux fois d’un côté fausse la comparaison. En atelier, le chargement du support, les essais, l’impression et certains contrôles s’ajoutent. Chez l’imprimeur, la préparation de commande, la validation du bon à tirer et la réception prennent aussi du temps.
Attribuez au temps une valeur choisie pour votre décision, sans la présenter comme un salaire obligatoire ni un tarif professionnel universel. Si votre activité manque de temps, l’heure économisée peut être plus déterminante qu’un petit écart de prix matière. Si le réglage de la machine fait partie d’une activité créative souhaitée, précisez cette préférence séparément du calcul.
Une vitesse constructeur en millimètres par seconde ne donne pas la durée totale d’un lot. Le mode qualité, les coupes, les changements de fichier et la pose ralentissent le processus. Le comparatif C3500 et C4000e explique notamment pourquoi les maxima de vitesse ne s’additionnent pas aux maxima de définition.
Un exemple entièrement fictif
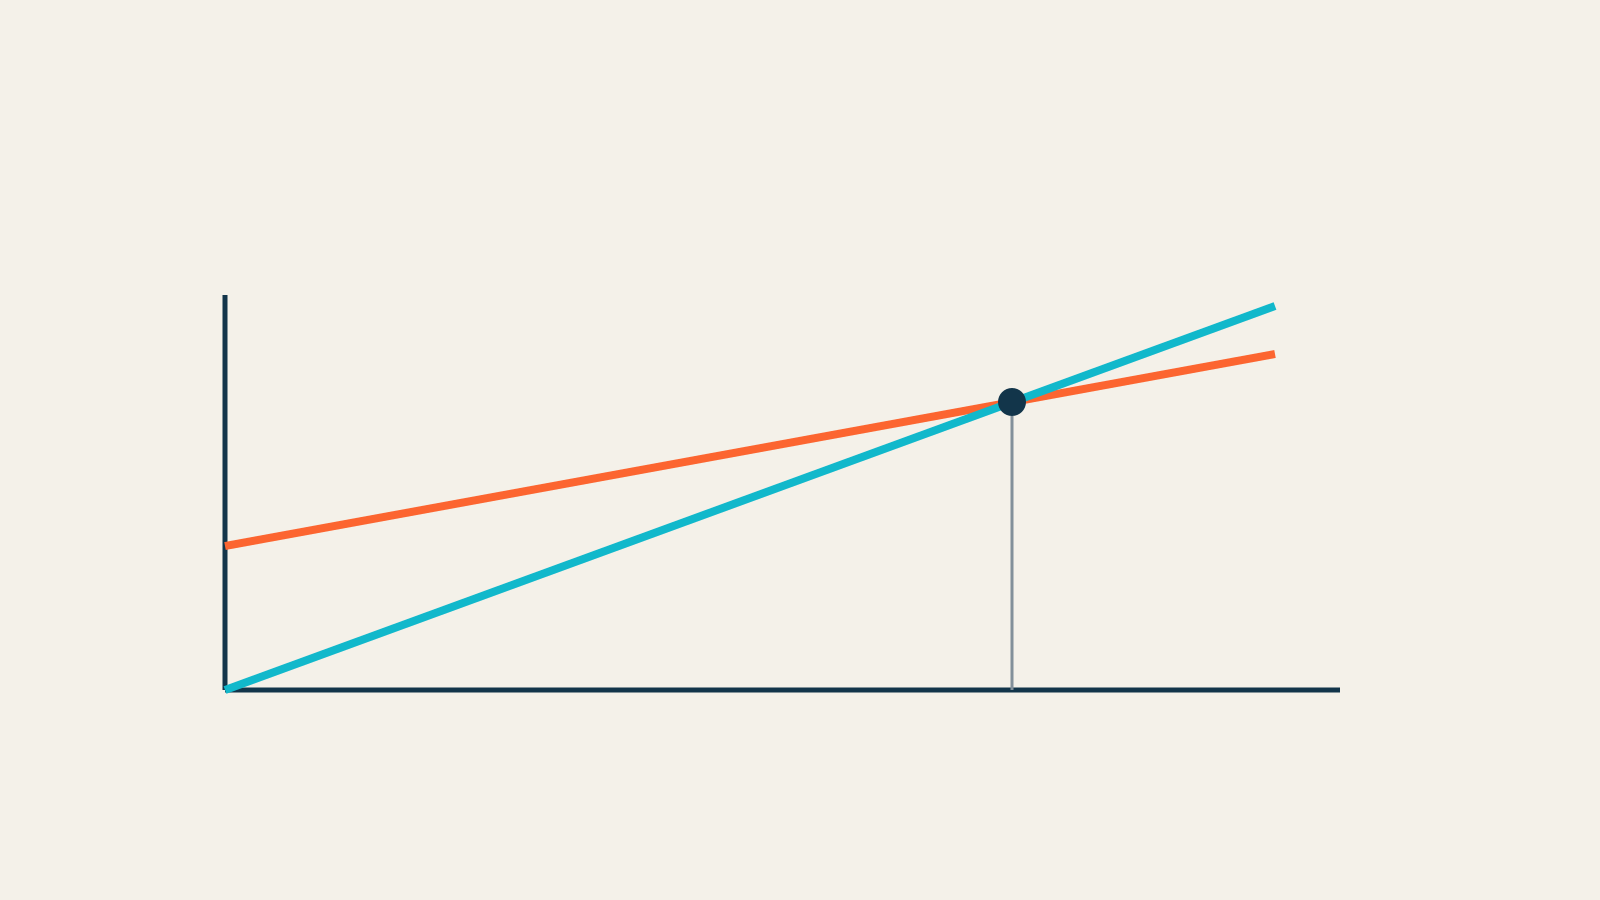
Supposons un budget annuel fixe de 900 € pour l’atelier. Il s’agit d’une hypothèse inventée pour expliquer la formule, pas d’un tarif Epson. Supposons ensuite 0,09 € de support et d’encre, plus 0,03 € de travail supplémentaire par étiquette utilisable. Le coût variable interne vaut donc 0,12 €. Un devis externe hypothétique, livraison comprise, donne 0,24 € par étiquette pour une prestation comparable.
| Volume annuel utilisable | Coût interne : 900 € + 0,12 € × volume | Commande : 0,24 € × volume |
|---|---|---|
| 2 000 | 1 140 € ; 0,57 € par étiquette | 480 € ; 0,24 € par étiquette |
| 7 500 | 1 800 € ; 0,24 € par étiquette | 1 800 € ; 0,24 € par étiquette |
| 10 000 | 2 100 € ; 0,21 € par étiquette | 2 400 € ; 0,24 € par étiquette |
Le seuil de cet exemple vaut 900 ÷ (0,24 − 0,12), soit 7 500 étiquettes utilisables sur l’année. Il change avec chaque hypothèse. Si le coût variable interne atteint ou dépasse le coût variable externe, la formule ne produit pas de seuil économique favorable à l’investissement, même si la machine conserve un intérêt de souplesse.
La formule et ses limites
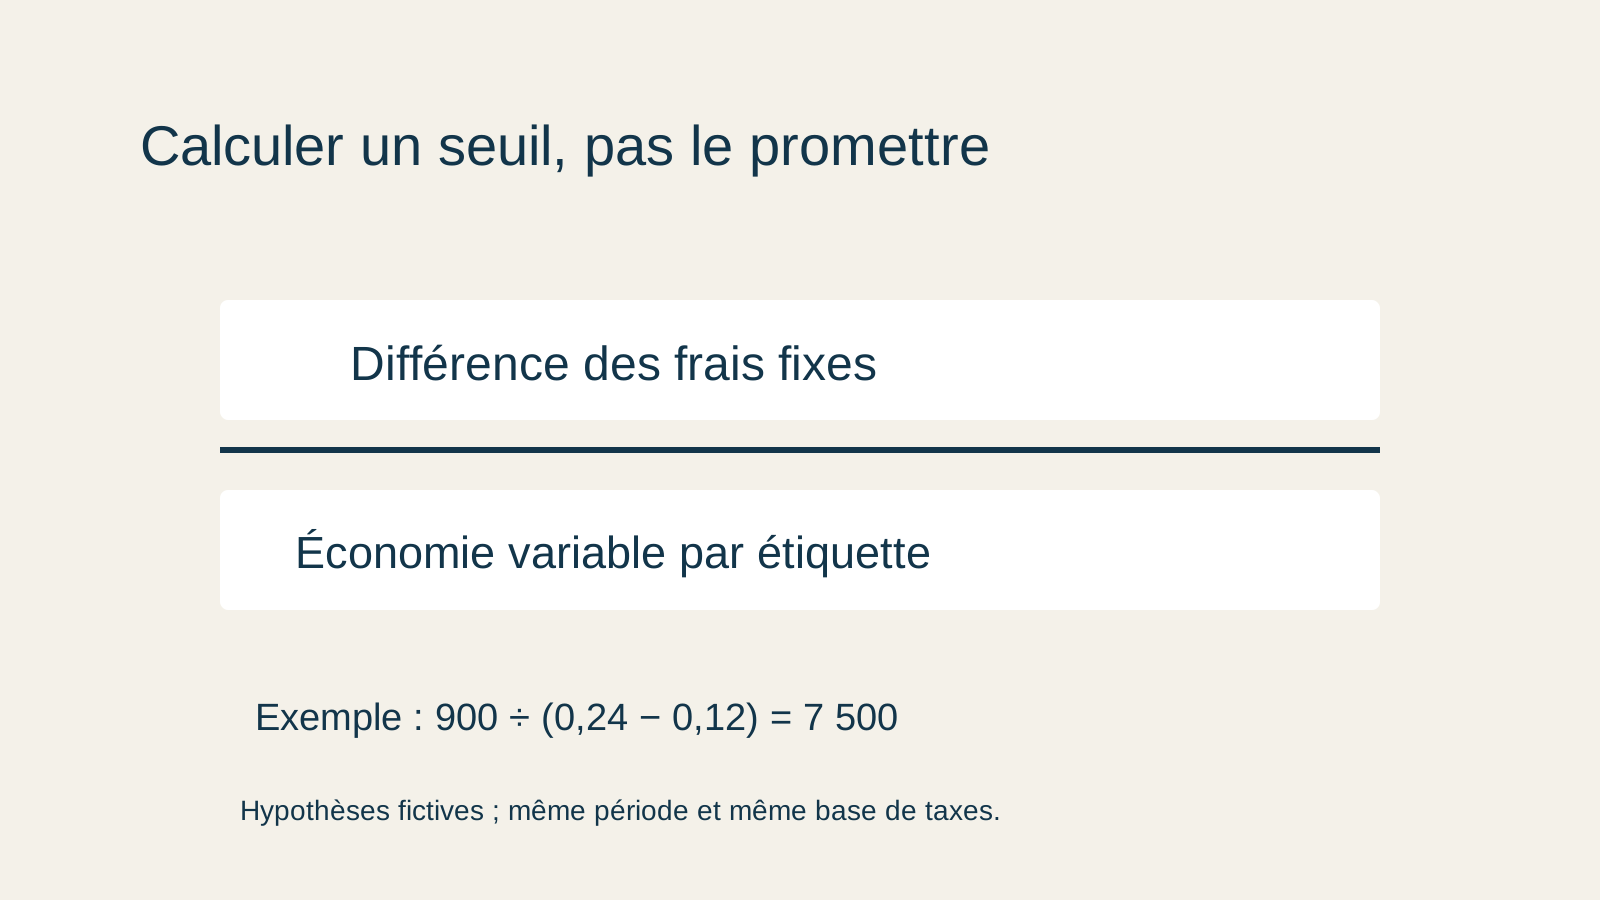
Pour comparer deux options avec frais fixes, calculez : différence de frais fixes divisée par économie variable par étiquette. Gardez la même période et des prestations comparables. Le devis externe peut comporter des paliers de quantité ou des frais par version : dans ce cas, calculez les scénarios avec chaque devis, au lieu de supposer un coût externe constant.
Testez plusieurs volumes, un taux de rejet plus élevé et une consommation d’encre plus forte. Si une petite variation inverse votre conclusion, l’achat demande davantage de mesures. Pensez aussi au risque de stock obsolète, de nouvelle formule ou de changement de format. Il doit être documenté dans votre activité, sans pourcentage universel ajouté au hasard.
Une organisation mixte est possible : commander les références stables et imprimer les petites variantes ou les prototypes. Elle demande cependant de garder une présentation et des fichiers cohérents. L’intérêt est d’adapter le service au type de lot, pas de déclarer qu’une méthode gagne pour tout.
Quel choix avant votre achat ?
Voir la fiche TM-C3500 pour préparer votre budget
Pour des lots rares, commencez par des devis et des échantillons externes. Pour de nombreux changements de visuels, étudiez une machine sur rouleau avec un essai complet et un budget documenté. Pour une activité encore incertaine, évitez de dimensionner l’investissement sur un volume de ventes espéré présenté comme acquis.
Le guide des imprimantes d’étiquettes couleur donne les méthodes à examiner. Avant de chiffrer un flacon cosmétique, définissez sa forme et son texte avec le guide de préparation, puis vérifiez le support adhésif et sa résistance. Un calcul de coût devient utile quand les étiquettes comparées rendent réellement le même service.
Questions fréquentes
7 500 étiquettes est-il un seuil valable pour mon atelier ?
Comment traiter une imprimante déjà achetée ?
Que faire si le devis change avec la quantité ?
Peut-on commander certains modèles et imprimer le reste ?
Sources et méthode
Les montants du calcul et du graphique sont fictifs et ne sont pas des prix Epson ou un devis marchand. Les opérations sont explicitées pour être remplacées par vos coûts. Aucun retour sur investissement réel n’est revendiqué.